
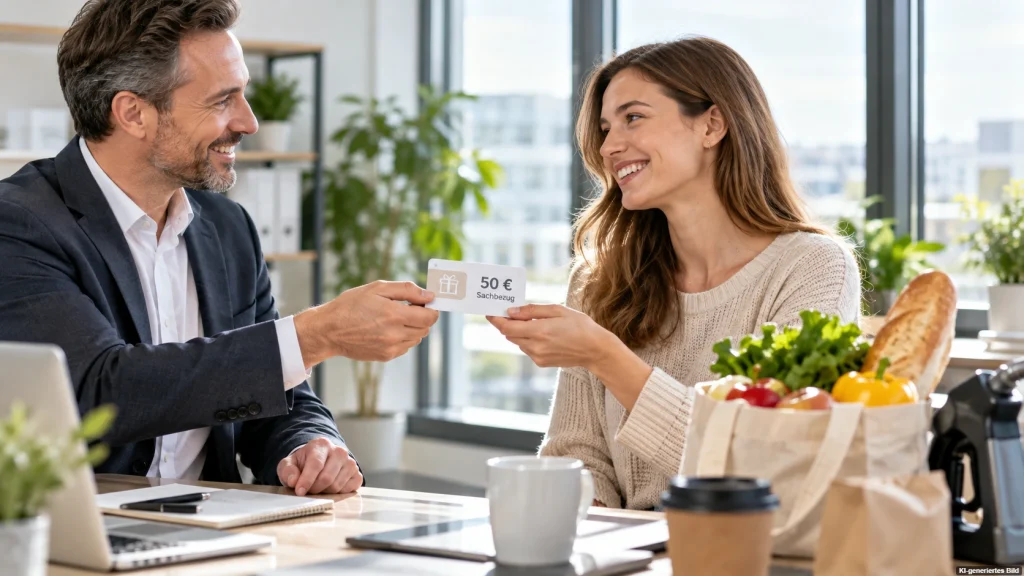
Mehr Geld im Alltag, ohne dass davon Steuern oder Sozialabgaben abgezogen werden? Mit dem steuerfreien Sachbezug können Arbeitgeber ihren Beschäftigten auch 2026 jeden Monat Vorteile im Wert von bis zu 50 Euro gewähren. Auf das gesamte Jahr gerechnet sind das bis zu 600 Euro steuer- und sozialversicherungsfrei. Das Besondere: Nicht nur Arbeitnehmer profitieren davon. Auch Unternehmen können ihre Personalkosten gezielt einsetzen und die Mitarbeiterbindung stärken.
Ob Tankgutschein, Einkaufskarte oder Zuschuss für bestimmte Freizeitangebote: Die Möglichkeiten sind vielfältig. Allerdings gelten klare gesetzliche Voraussetzungen, und längst nicht jeder Gutschein wird vom Finanzamt als Sachbezug anerkannt. Wer die Regeln kennt, kann das Gehalt sinnvoll ergänzen und vermeidet unangenehme Überraschungen bei der nächsten Lohnsteuerprüfung.

Was ist ein steuerfreier Sachbezug und wie funktioniert er?
Ein Sachbezug ist eine Leistung, die Ihr von Eurem Arbeitgeber erhaltet, ohne dass Euch dafür unmittelbar Geld ausgezahlt wird. Das können beispielsweise Waren, Dienstleistungen oder bestimmte Gutscheine sein. Solche Leistungen gehören grundsätzlich zum Arbeitslohn, werden unter bestimmten Voraussetzungen aber steuerlich begünstigt. Die rechtliche Grundlage bildet § 8 Absatz 2 Satz 11 Einkommensteuergesetz (EStG). Darin ist festgelegt, dass bestimmte Sachbezüge bis zu einem Gesamtwert von 50 Euro pro Kalendermonat steuerfrei bleiben können.
Besonders praktisch ist die Umsetzung über digitale Gutscheine oder spezielle Mitarbeiterkarten. Arbeitgeber können damit regelmäßig ein Guthaben bereitstellen, das Beschäftigte für festgelegte Waren oder Dienstleistungen verwenden. Wie ein solcher steuerfreier Sachbezug in der Praxis organisiert werden kann, zeigen unterschiedliche Karten- und Gutscheinmodelle. Entscheidend ist dabei nicht die technische Form, sondern ob die jeweilige Lösung die steuerrechtlichen Voraussetzungen erfüllt.
Für Arbeitnehmer bedeutet das einen unmittelbar nutzbaren geldwerten Vorteil. Wer beispielsweise jeden Monat einen zulässigen Einkaufsgutschein im Wert von 50 Euro erhält, kann damit einen Teil seiner privaten Ausgaben bezahlen. Bei einer herkömmlichen Gehaltserhöhung würde dagegen häufig nur ein Teil des zusätzlichen Bruttobetrags auf dem Konto landen.
Für Unternehmen ist der Sachbezug eine Möglichkeit, Beschäftigte gezielt zu unterstützen. Er eignet sich sowohl für kleinere Betriebe als auch für große Arbeitgeber mit mehreren Standorten. Ein gut organisiertes System benötigt außerdem vergleichsweise wenig laufende Verwaltung.
Steuerfreier Sachbezug 2026: Diese Regeln gelten
Die wichtigste Grenze liegt auch 2026 bei 50 Euro pro Arbeitnehmer und Kalendermonat. Sie gilt bereits seit dem 1. Januar 2022 und hat die frühere 44-Euro-Grenze abgelöst.
Dabei handelt es sich ausdrücklich um eine Freigrenze und nicht um einen Freibetrag. Das bedeutet: Wird der maßgebliche Gesamtwert im Monat überschritten, ist grundsätzlich der gesamte Betrag steuerpflichtig.
| Regelung | Das müsst Ihr wissen |
|---|---|
| Monatliche Freigrenze | 50 Euro |
| Jährlicher Vorteil | Bis zu 600 Euro |
| Überschreitung | Ab 50,01 Euro grundsätzlich vollständige Steuerpflicht des betroffenen Monatsbetrags |
| Barauszahlung | Nicht begünstigt |
| Gehaltsumwandlung | Für Gutscheine und Geldkarten nicht zulässig |
| Mehrere Sachbezüge | Relevante Leistungen werden zusammengerechnet |
| Nicht genutzte Monatsgrenze | Keine Übertragung auf Folgemonate |
Warum eine Gehaltsumwandlung nicht funktioniert
Damit Gutscheine und Geldkarten unter die steuerfreie 50-Euro-Regelung fallen, müssen sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden.
Ein Arbeitgeber darf also nicht einfach das vereinbarte Bruttogehalt um 50 Euro kürzen und den Betrag stattdessen als Gutschein ausgeben. Auch eine bereits zugesagte Gehaltserhöhung lässt sich nicht ohne Weiteres durch einen Sachbezug ersetzen.
Anders sieht es aus, wenn Unternehmen die Leistung als echtes Gehaltsextra anbieten. Eine verbindliche Zusage im Arbeitsvertrag oder in einer Betriebsvereinbarung ist dabei möglich, sofern die gesetzlichen Zusätzlichkeitsvoraussetzungen erfüllt bleiben.
Können Guthaben angespart werden?
Hier muss zwischen der monatlichen Gewährung und dem späteren Verbrauch unterschieden werden.
Ein Arbeitgeber kann nicht einfach ungenutzte steuerfreie Monatsbeträge sammeln und im Dezember als größere Summe gewähren. Bei bereits wirksam aufgeladenen Gutscheinkarten dürfen Beschäftigte das vorhandene Guthaben hingegen grundsätzlich später ausgeben, sofern die Kartenbedingungen dies erlauben.
Entscheidend für die steuerliche Behandlung ist der Zeitpunkt, zu dem der jeweilige Sachbezug zufließt. Bei wiederaufladbaren Geldkarten ist das grundsätzlich frühestens die Aufladung.
Welche Gutscheine und Sachbezüge sind steuerfrei?
Ob ein Gutschein steuerlich begünstigt ist, hängt nicht allein von seinem Wert ab. Seit 2022 gelten strengere Anforderungen an Gutscheine und Geldkarten. Maßgeblich sind die Regelungen des Einkommensteuergesetzes in Verbindung mit dem Zahlungsdiensteaufsichtsgesetz (ZAG).
Begünstigt sind insbesondere bestimmte Gutscheine mit begrenztem Händlernetz oder einer klar eingegrenzten Auswahl an Waren und Dienstleistungen.
Diese Sachbezüge kommen infrage
Zu den typischen Möglichkeiten gehören:
- Einkaufsgutscheine: Gutscheine bestimmter Einzelhandelsketten oder Geschäfte.
- Regionale Gutscheinkarten: Einlösbar bei einem zulässigerweise begrenzten Netzwerk lokaler Händler.
- Tankkarten: Für Kraftstoffe und gegebenenfalls weitere klar definierte Mobilitätsprodukte.
- Fitness- und Freizeitgutscheine: Für entsprechend begrenzte Angebote.
- Buch- und Mediengutscheine: Wenn die Einlösemöglichkeiten den gesetzlichen Vorgaben entsprechen.
- Bestimmte digitale Gutscheine: Sofern ihre technische und vertragliche Ausgestaltung die Anforderungen erfüllt.
Nicht begünstigt sind dagegen gewöhnliche Geldüberweisungen oder Karten, die wie universell einsetzbare Zahlungsmittel funktionieren. Auch die nachträgliche Erstattung privater Einkäufe gilt grundsätzlich als Barlohn.
Vorsicht ist bei Online-Plattformen geboten, auf denen Beschäftigte zunächst ein allgemeines Guthaben erhalten und dieses später gegen unterschiedliche Händlergutscheine eintauschen können. Solche Modelle sind nicht automatisch steuerfrei.
Das zeigt ein Urteil des Sächsischen Finanzgerichts vom 11. Dezember 2025 (Az. 8 K 484/24). Das Gericht stufte Guthaben auf einem bestimmten Prämienkonto als steuerpflichtigen Barlohn ein. Die Entscheidung ist wegen einer anhängigen Revision beim Bundesfinanzhof (Az. VI R 3/26) noch nicht abschließend geklärt.
Arbeitgeber sollten deshalb nicht allein auf Werbeversprechen oder die Bezeichnung „steuerfreie Mitarbeiterkarte“ vertrauen, sondern die konkrete Lösung steuerlich prüfen lassen.
Warum sich Sachbezüge für Arbeitnehmer und Arbeitgeber lohnen
Der größte Vorteil für Beschäftigte ist die zusätzliche Kaufkraft. Wer jeden Monat einen steuerfreien Gutschein im Wert von 50 Euro erhält und diesen für ohnehin geplante Einkäufe verwendet, entlastet sein Haushaltsbudget um bis zu 600 Euro jährlich.
Gerade bei regelmäßigen Ausgaben für Lebensmittel oder Mobilität kann das sinnvoll sein. Voraussetzung ist natürlich, dass der Gutschein tatsächlich zu den persönlichen Bedürfnissen passt.
Auch Arbeitgeber können profitieren. Eine entsprechend ausgestaltete Sachleistung verursacht häufig geringere Gesamtkosten als eine klassische Bruttogehaltserhöhung, die denselben zusätzlichen Nettovorteil verschaffen soll. Eine pauschale Ersparnis lässt sich jedoch nicht nennen, da sie von den individuellen Steuer- und Sozialversicherungsverhältnissen sowie möglichen Verwaltungsgebühren abhängt.
Rechenbeispiel für ein Unternehmen mit 20 Mitarbeitern
Ein Betrieb gewährt seinen 20 Beschäftigten jeden Monat einen steuerfreien Sachbezug von jeweils 50 Euro.
| Berechnung | Betrag |
|---|---|
| Pro Mitarbeiter monatlich | 50 Euro |
| Pro Mitarbeiter jährlich | 600 Euro |
| Für 20 Mitarbeiter monatlich | 1.000 Euro |
| Für 20 Mitarbeiter jährlich | 12.000 Euro |
Für das Unternehmen entstehen damit jährliche Sachbezugswerte von 12.000 Euro, zuzüglich möglicher Gebühren für die Bereitstellung oder Verwaltung.
Ob sich diese Investition langfristig auszahlt, hängt nicht nur von steuerlichen Faktoren ab. Regelmäßige Zusatzleistungen können Beschäftigten zeigen, dass ihre Arbeit wertgeschätzt wird.
Allerdings lässt sich Mitarbeitermotivation nicht allein durch finanzielle Anreize erreichen. Auch das Arbeitsklima, die Führung und berufliche Entwicklungsmöglichkeiten beeinflussen, wie zufrieden Beschäftigte sind und wie engagiert sie arbeiten. Gerade im Zusammenhang mit Motivation und Leistungsfähigkeit im Job wird deutlich, warum Unternehmen ihre Mitarbeiter nicht ausschließlich über die Vergütung erreichen.
Sachbezüge als Bestandteil einer attraktiven Arbeitgebermarke
Für Unternehmen kann ein durchdachtes Benefit-Angebot auch bei der Personalsuche interessant sein. Gerade wenn Bewerber zwischen mehreren Stellenangeboten wählen, können steuerfreie Zusatzleistungen einen Unterschied machen.
Wichtig bleibt jedoch, dass solche Vorteile transparent kommuniziert werden. Arbeitgeber sollten keine Versprechungen machen, die sich im Arbeitsalltag nicht erfüllen lassen. Das gilt nicht nur für Gehaltsextras, sondern ebenso für die Darstellung der Unternehmenskultur. Wie wichtig Glaubwürdigkeit dabei ist, zeigt sich auch bei Arbeitgeberauszeichnungen und der Außendarstellung im Personalmarketing.
Ein monatlicher Gutschein ersetzt weder faire Gehälter noch gute Arbeitsbedingungen. Als Ergänzung kann er jedoch ein sinnvoller Baustein eines attraktiven Vergütungspakets sein.
Weitere steuerfreie Arbeitgeberleistungen im Überblick
Die 50-Euro-Sachbezugsfreigrenze ist nicht die einzige Möglichkeit, Beschäftigte steuerlich begünstigt zu unterstützen. Das Einkommensteuergesetz sieht weitere Leistungen vor, für die jeweils eigene Voraussetzungen gelten.
Sachgeschenke zu persönlichen Anlässen
Arbeitgeber können ihren Beschäftigten zu besonderen persönlichen Ereignissen sogenannte Aufmerksamkeiten bis zu 60 Euro brutto gewähren.
Typische Anlässe sind Geburtstage, Hochzeiten, die Geburt eines Kindes oder persönliche Dienstjubiläen. Es muss sich um eine Sachzuwendung handeln. Bargeld ist nicht begünstigt.
Die 60-Euro-Grenze gilt grundsätzlich je persönlichem Anlass und kann neben dem monatlichen 50-Euro-Sachbezug genutzt werden. Allgemeine Feiertage wie Weihnachten gelten dagegen nicht als persönlicher Anlass in diesem Sinne.
Betriebliche Gesundheitsförderung
Nach § 3 Nummer 34 EStG können bestimmte Maßnahmen zur betrieblichen Gesundheitsförderung mit bis zu 600 Euro pro Arbeitnehmer und Kalenderjahr steuerfrei gefördert werden.
Dazu gehören beispielsweise geeignete, zertifizierte Präventionsangebote. Eine gewöhnliche Fitnessstudio-Mitgliedschaft erfüllt die Voraussetzungen nicht automatisch.
Jobticket und Dienstrad
Auch Mobilitätsangebote können steuerliche Vorteile bieten. Für bestimmte zusätzlich zum Arbeitslohn gewährte Zuschüsse zum öffentlichen Personennahverkehr kommt beispielsweise § 3 Nummer 15 EStG infrage.
Bei Diensträdern hängt die steuerliche Behandlung insbesondere von der Art der Überlassung und den vertraglichen Vereinbarungen ab.
Diese Leistungen sollten nicht mit der allgemeinen 50-Euro-Sachbezugsregelung verwechselt werden, da teilweise andere Voraussetzungen gelten.
So setzen Arbeitgeber den Sachbezug richtig um
Die Einführung eines steuerfreien Sachbezugs muss nicht kompliziert sein. Entscheidend ist, dass Unternehmen die gesetzlichen Anforderungen von Anfang an berücksichtigen.
Vor der Einführung sollten Arbeitgeber klären, welche Leistungen für ihre Beschäftigten überhaupt sinnvoll sind. Ein Tankgutschein hilft wenig, wenn ein Großteil der Belegschaft mit öffentlichen Verkehrsmitteln unterwegs ist. Eine regionale Einkaufskarte kann wiederum attraktiv sein, wenn ausreichend passende Geschäfte teilnehmen.
Anschließend gilt es, die ausgewählte Lösung steuerlich zu prüfen und die monatliche Vergabe korrekt zu organisieren.
Besonders wichtig sind folgende Punkte:
- Geeignete Sachleistung auswählen: Die Gutscheine oder Karten müssen die gesetzlichen Voraussetzungen erfüllen.
- Zusätzlichkeit sicherstellen: Der Sachbezug darf bei Gutscheinen und Geldkarten keine unzulässige Gehaltsumwandlung darstellen.
- Freigrenze kontrollieren: Sämtliche anzurechnenden Sachbezüge dürfen zusammen 50 Euro pro Monat nicht überschreiten.
- Zuflusszeitpunkt beachten: Gutscheinausgabe und Kartenaufladung müssen zeitlich richtig zugeordnet werden.
- Dokumentation gewährleisten: Die gewährten Leistungen müssen im Rahmen der Lohnabrechnung nachvollziehbar aufgezeichnet werden.
Gerade bei größeren Unternehmen empfiehlt sich ein einheitlicher Ablauf. Damit lassen sich Fehler bei der Ausgabe und Abrechnung vermeiden.
Häufige Fragen zum steuerfreien Sachbezug 2026
Sind 50 Euro Sachbezug wirklich steuerfrei?
Ja, wenn die gesetzlichen Voraussetzungen erfüllt sind und die monatliche Freigrenze nicht überschritten wird. Bei begünstigten Sachbezügen fallen dann grundsätzlich weder Lohnsteuer noch Sozialversicherungsbeiträge an.
Haben Arbeitnehmer Anspruch auf 50 Euro Sachbezug?
Nein, es gibt keinen allgemeinen gesetzlichen Anspruch. Arbeitgeber können die Leistung freiwillig anbieten oder sie verbindlich vertraglich vereinbaren.
Bekommen auch Minijobber den steuerfreien Sachbezug?
Ja. Auch Minijobber können begünstigte Sachbezüge erhalten. Bei korrekter Behandlung zählen diese grundsätzlich nicht zum regelmäßigen sozialversicherungspflichtigen Arbeitsentgelt und erhöhen damit auch nicht den für die Minijob-Grenze relevanten Verdienst.
Was passiert, wenn der Sachbezug 50 Euro übersteigt?
Wird die monatliche Freigrenze auch nur geringfügig überschritten, ist grundsätzlich der gesamte betroffene Sachbezugswert steuerpflichtig. Bei 50,01 Euro entfällt die Begünstigung also nicht nur für den überschreitenden Cent.
Kann ich mir den Sachbezug auszahlen lassen?
Nein. Bargeldauszahlungen oder gewöhnliche Überweisungen sind nicht als Sachbezug über die 50-Euro-Freigrenze begünstigt.
Kann ich mehrere Gutscheine gleichzeitig erhalten?
Ja, mehrere Gutscheine sind grundsätzlich möglich. Allerdings werden die auf die Freigrenze anzurechnenden Sachbezüge innerhalb desselben Kalendermonats zusammengerechnet.
Fazit: 50 Euro steuerfrei sind eine sinnvolle Gehaltsergänzung
Der steuerfreie Sachbezug 2026 bietet Arbeitnehmern die Möglichkeit, jährlich bis zu 600 Euro an zusätzlichen geldwerten Vorteilen zu erhalten. Besonders attraktiv ist das, wenn sich die Gutscheine für regelmäßige Ausgaben verwenden lassen.
Arbeitgeber können mit solchen Leistungen ihre Vergütung ergänzen und die Mitarbeiterbindung unterstützen. Voraussetzung ist eine rechtssichere Umsetzung, denn bei Gutscheinen, Geldkarten und der monatlichen Freigrenze gelten klare Vorgaben.
Wer ein neues Stellenangebot bewertet oder über sein Gehalt verhandelt, sollte solche Benefits durchaus berücksichtigen. Langfristig bleiben ein angemessenes Grundgehalt, gute Arbeitsbedingungen und berufliche Perspektiven aber mindestens genauso wichtig.